家づくりにおいて「建物価格」は最も分かりやすい指標ですが、実はそれだけで「得した」と判断するのは危険です。
なぜなら、家にかかる本当のお金は、購入時の価格に「35年分の住宅ローン利息」「光熱費」「メンテナンス費」を足し合わせたものだからです。
今回は、本体価格の差が人生のトータルコストにどう影響するのか、衝撃の計算結果をお伝えします。
「建物価格の差」に隠された、住宅ローン利息の膨らみ
例えば、1,500万円の家と2,500万円の家を比較してみましょう。
その差は1,000万円ですが、これを35年ローン(金利1%と仮定)で借りると、利息だけで約186万円の差が生まれます。つまり、建物価格が1,000万円高い家を選ぶことは、支払総額では約1,186万円、およそ1,200万円近い負担増になるということです。
この「利息の魔法」を無視して価格を上げるのは、将来の生活を圧迫する大きな要因となります。

利息の大きさは、借りる金額だけでなく金利によっても大きく変わります。借入額1,000万円あたりで試算すると、35年返済の利息総額は金利1%で約186万円、金利2%では約391万円と、2倍以上に膨らみます。だからこそ、住宅会社を比べるときは「月々いくらか」だけでなく、「総返済額はいくらか」まで確認することが大切です。同じ月々返済でも、借入額と金利が違えば、35年間の負担はまったく変わってきます。また、金利タイプの選び方でも利息は変わります。変動金利は当初の金利が低めでも、将来の金利上昇で総返済額が増える可能性があります。固定金利は返済額が変わらない安心感がある分、当初の金利は高めに設定されるのが一般的です。
光熱費の差が、建物価格の差を「逆転」させる可能性
一方で、安さだけを追求して断熱性能を犠牲にすると、毎月の光熱費で損をすることになります。
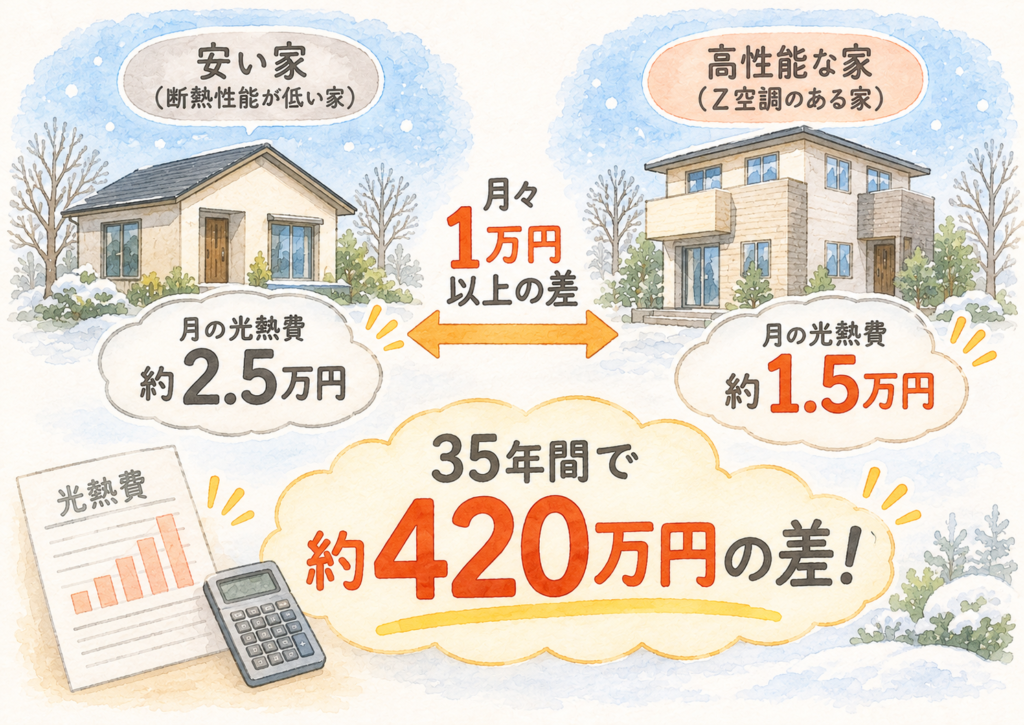
諏訪エリアの厳しい冬、断熱の甘い「安い家」と、パパまるハウスのように「Z空調」を備えた「高性能な家」では、月の光熱費に1万円以上の差が出ることがあります。
35年間でその差は約420万円。
目先の数百万円をケチることで、結果として「高い買い物」になってしまうリスクを数字で知っておく必要があります。
光熱費の差は、「毎月の差額×12か月×住む年数」で概算できます。月5,000円の差でも35年では約210万円、月1万円の差なら約420万円と、決して小さくない金額になります。しかも、断熱性能は建てた後から大きく変えることが難しい部分です。内窓の追加などのリフォームにも限界があるため、新築時に性能を確保しておくことが、長期の光熱費を抑える近道になります。逆に言えば、性能の高い家では、毎月の光熱費の差が「実質的な値引き」のように効いてきます。建物価格の差と光熱費の差を並べて見ることが、逆転が起きるかどうかを見極めるポイントです。
固定資産税という「毎年かかるコスト」の盲点
家を建てると毎年かかるのが固定資産税です。
これは「建物の評価額」に基づいて計算されるため、一般的に豪華で高額な家ほど税金も高くなります。
35年間払い続けると、その差額だけで軽自動車が一台買えるほどの金額になることもあります。
パパまるハウスのような「無駄を削ぎ落とした高品質な規格住宅」は、評価額と性能のバランスが非常に良く、毎年の税金面でも家計に優しい選択と言えます。
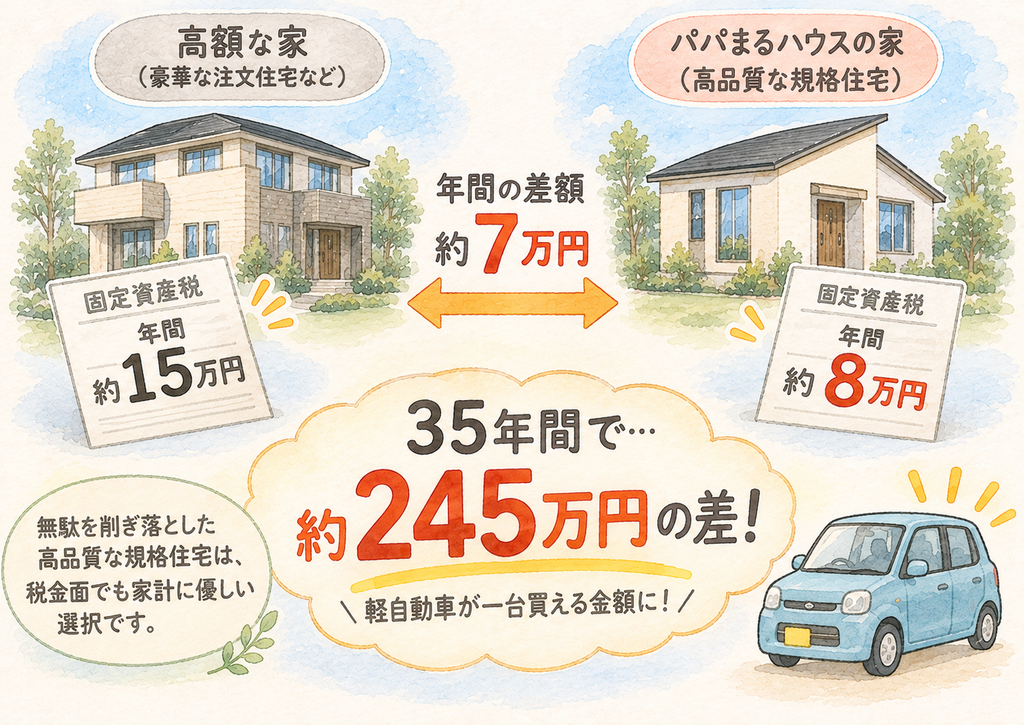
なお、新築住宅には固定資産税の減額措置があり、一般的な木造住宅では新築後の3年度分、家屋分の税額が軽減されます(居住部分120平方メートル相当分まで2分の1)。ただし、減額期間が終わると、税額は本来の水準に戻ります。新築当初は税金が安く感じても、数年後に上がることを資金計画に入れておくと安心です。固定資産税は「毎年かかるコスト」として、月々の返済とは別に、年単位で見積もっておきましょう。
「予備資金」があることで、人生の選択肢が広がる
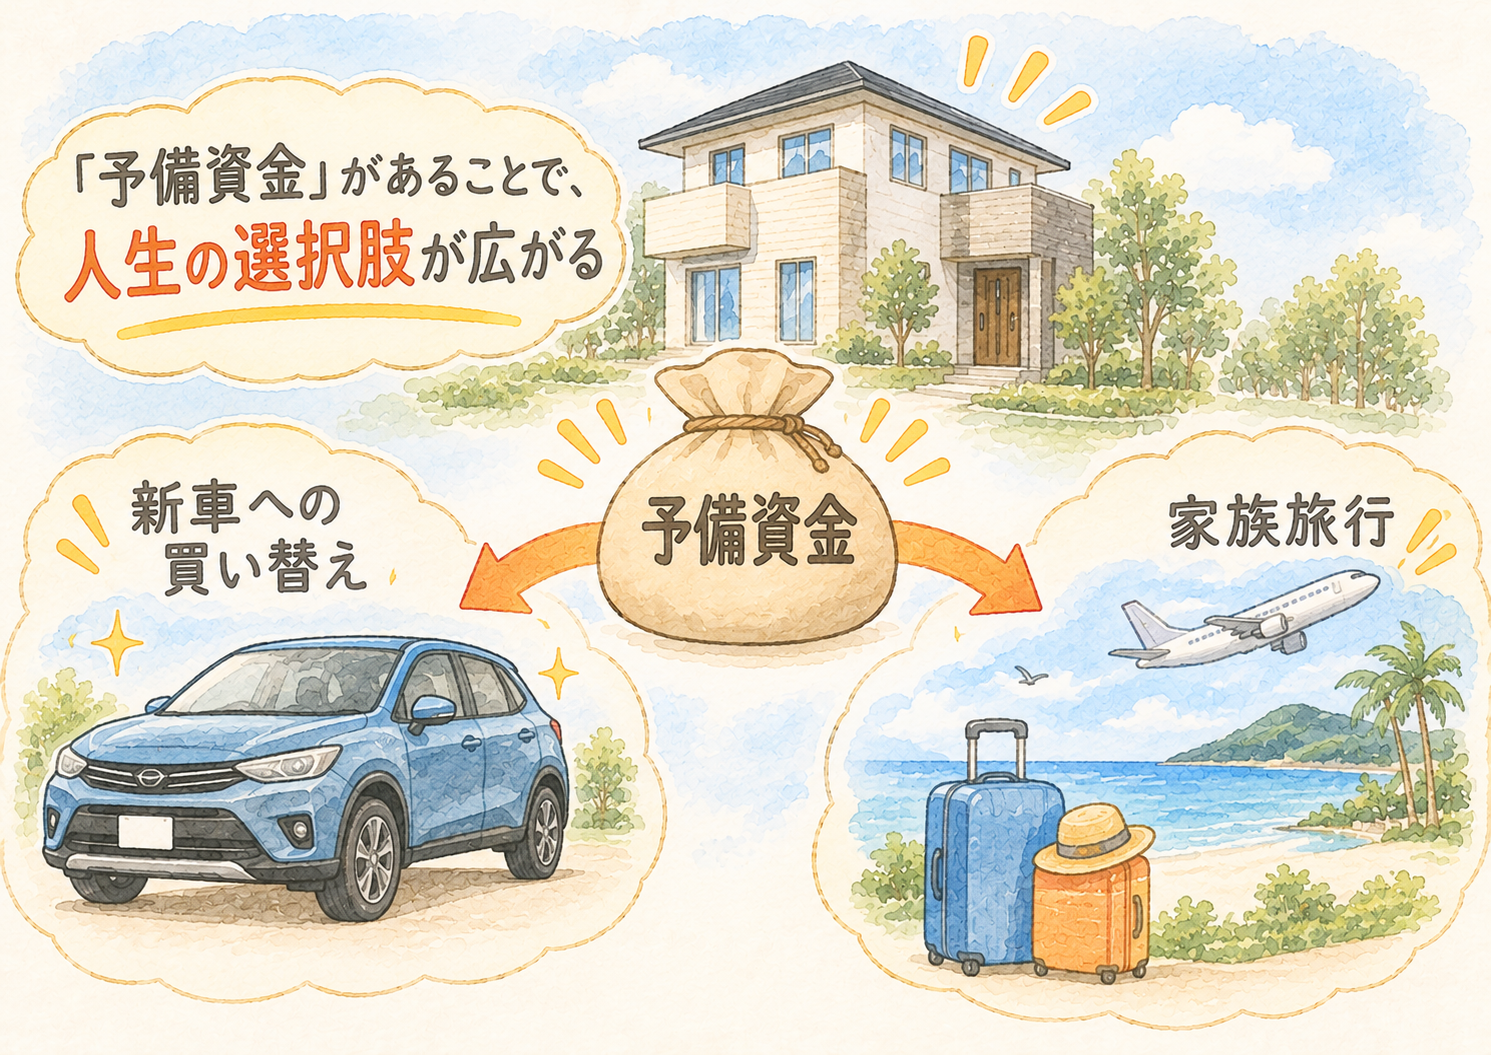
家づくりに全力を出し切り、貯金もローン枠もギリギリまで使い果たしてしまうと、その後の人生で「遊び」や「教育」に回すお金がなくなります。
建物価格をパパまるハウスのような適正価格に抑えることで生まれる「月々数万円の余力」。
このお金を新車への買い替えや家族旅行、あるいは将来への投資に回せることこそが、本当の意味での「豊かな家づくり」ではないでしょうか。
生まれた余力は、繰り上げ返済に回すこともできます。例えば3,000万円を金利1%・35年で借り、10年後に100万円を繰り上げ返済(期間短縮型)すると、利息を約28万円軽減できるという試算もあります(あくまで一般的な試算例です)。繰り上げ返済で将来の負担を軽くするのか、教育費や家族の楽しみに使うのか。選べること自体が、無理のない予算で建てることの価値です。
35年後の「残存価値」とトータルバランス
最後に考えたいのは、35年後にローンを完済した時の状態です。
過剰な装飾にこだわった高い家も、シンプルで高性能なパパまるハウスも、35年後の「建物評価」にはそれほど大きな差はつきません。
それならば、支払総額を最小限に抑えつつ、35年間を最高の快適さ(Z空調など)で過ごし、手元に現金を残しておく方が、資産防衛の観点からも極めて合理的です。
トータルコストには、住み始めてからの修繕費も含まれます。一般的に、外壁や屋根の塗装は10年から15年ほどで点検・メンテナンスの時期を迎えるとされます。設備機器にも寿命があります。給湯器やエアコンなどの住宅設備は、10年から15年ほどで交換時期を迎えることが多く、修繕費と合わせて計画に入れておく必要があります。大きな修繕が重なる時期に備えて、月々少しずつ修繕費を積み立てておくと、35年間の総支出は安定します。建物価格・利息・光熱費・税金・修繕費まで並べて初めて、「総支払額」の全体像が見えてきます。
総支払額を比べるときのチェックリスト
住宅会社やプランを比べるときは、次のポイントをチェックしてみてください。
- 建物価格だけでなく、土地・諸費用・外構まで含めた総額で比べているか
- 住宅ローンは「月々返済額」ではなく「総返済額(利息込み)」で比べているか
- 金利が変わった場合の利息総額も試算しているか
- 光熱費は「毎月の差×年数」で長期の金額に直しているか
- 固定資産税や修繕費など、住んでからかかるお金を資金計画に入れているか
- 返済に無理がなく、教育費や旅行などの予備資金が残る計画になっているか
まとめ:大切なのは、無理のない予算で安心して暮らせる家づくり
マイホームは、建てることがゴールではありません。新しい家で、家族と長く安心して暮らしていくことが本当の目的です。
だからこそ、家づくりでは建築費用だけでなく、住宅の性能や光熱費、住宅ローンの返済、そして購入後の生活にどれだけゆとりを残せるかまで考えることが大切です。
高額な住宅が必ずしも正解とは限りません。大切なのは、必要な住宅性能を確保しながら、無理のない予算で自分たちの暮らしに合った家を建てることです。
価格を抑えることと、住まいの性能や安心を妥協することは、同じではありません。
あわせて読みたい
総支払額の考え方が分かると、予算の立て方が変わります。諏訪展示場では、資金計画のご相談も承っています。ご来場予約はこちら
【画像クレジット】電卓と家のミニチュア:Rawpixel, CC0, via Wikimedia Commons/リビング:Shixart1985, CC BY 2.0, via Wikimedia Commons/貯金箱:QuinceMedia, CC0, via Wikimedia Commons