家づくりにおいて「建物価格」は最も分かりやすい指標ですが、実はそれだけで「得した」と判断するのは危険です。
なぜなら、家にかかる本当のお金は、購入時の価格に「35年分の住宅ローン利息」「光熱費」「メンテナンス費」を足し合わせたものだからです。
今回は、本体価格の差が人生のトータルコストにどう影響するのか、衝撃の計算結果をお伝えします。
「建物価格の差」に隠された、住宅ローン利息の膨らみ
例えば、1,500万円の家と2,500万円の家を比較してみましょう。
その差は1,000万円ですが、これを35年ローン(金利1%と仮定)で借りると、利息だけで約200万円の差が生まれます。
つまり、建物価格が1,000万円高い家を選ぶことは、支払総額では1,200万円以上の負担増になるということです。
この「利息の魔法」を無視して価格を上げるのは、将来の生活を圧迫する大きな要因となります。

光熱費の差が、建物価格の差を「逆転」させる可能性
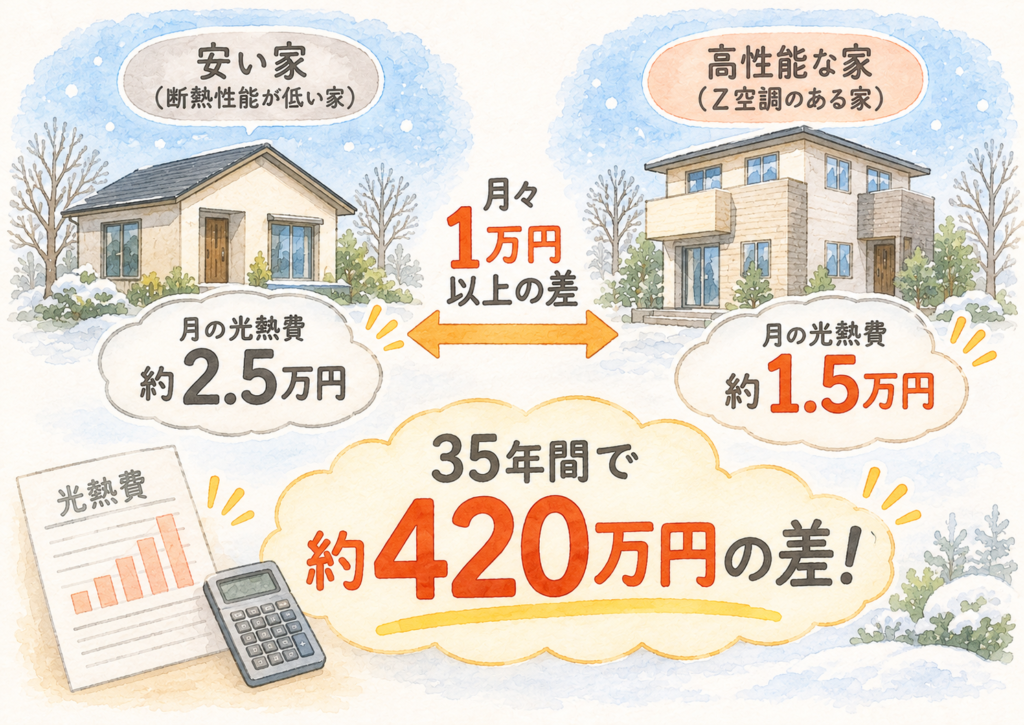
一方で、安さだけを追求して断熱性能を犠牲にすると、毎月の光熱費で損をすることになります。
諏訪エリアの厳しい冬、断熱の甘い「安い家」と、パパまるハウスのように「Z空調」を備えた「高性能な家」では、月の光熱費に1万円以上の差が出ることがあります。
35年間でその差は約420万円。
目先の数百万円をケチることで、結果として「高い買い物」になってしまうリスクを数字で知っておく必要があります。
固定資産税という「毎年かかるコスト」の盲点
家を建てると毎年かかるのが固定資産税です。
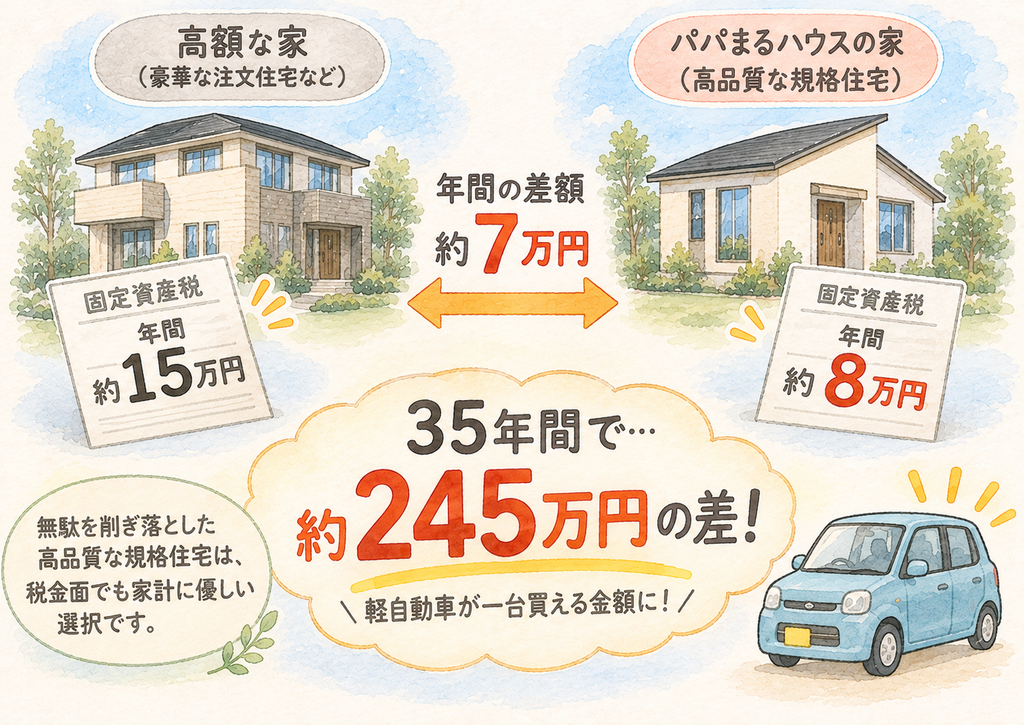
これは「建物の評価額」に基づいて計算されるため、一般的に豪華で高額な家ほど税金も高くなります。
35年間払い続けると、その差額だけで軽自動車が一台買えるほどの金額になることもあります。
パパまるハウスのような「無駄を削ぎ落とした高品質な規格住宅」は、評価額と性能のバランスが非常に良く、毎年の税金面でも家計に優しい選択と言えます。
「予備資金」があることで、人生の選択肢が広がる
家づくりに全力を出し切り、貯金もローン枠もギリギリまで使い果たしてしまうと、その後の人生で「遊び」や「教育」に回すお金がなくなります。
建物価格をパパまるハウスのような適正価格に抑えることで生まれる「月々数万円の余力」。
このお金を新車への買い替えや家族旅行、あるいは将来への投資に回せることこそが、本当の意味での「豊かな家づくり」ではないでしょうか。
35年後の「残存価値」とトータルバランス
最後に考えたいのは、35年後にローンを完済した時の状態です。
過剰な装飾にこだわった高い家も、シンプルで高性能なパパまるハウスも、35年後の「建物評価」にはそれほど大きな差はつきません。
それならば、支払総額を最小限に抑えつつ、35年間を最高の快適さ(Z空調など)で過ごし、手元に現金を残しておく方が、資産防衛の観点からも極めて合理的です。
まとめ:大切なのは、無理のない予算で安心して暮らせる家づくり
マイホームは、建てることがゴールではありません。新しい家で、家族と長く安心して暮らしていくことが本当の目的です。
だからこそ、家づくりでは建築費用だけでなく、住宅の性能や光熱費、住宅ローンの返済、そして購入後の生活にどれだけゆとりを残せるかまで考えることが大切です。
高額な住宅が必ずしも正解とは限りません。大切なのは、必要な住宅性能を確保しながら、無理のない予算で自分たちの暮らしに合った家を建てることです。
価格を抑えることと、住まいの性能や安心を妥協することは、同じではありません。